
Grudzień to dla wielu właścicieli firm miesiąc rachunku sumienia: dochód wyszedł wyższy, niż zakładano, a w głowie pojawia się pomysł, żeby jeszcze przed Sylwestrem kupić sprzęt, towar albo oprogramowanie i w ten sposób obniżyć podatek. Pomysł jest rozsądny, ale tylko pod pewnymi warunkami. Wiele zakupów, które wyglądają na korzystne podatkowo, nie zmniejszy podatku w ogóle, a niektóre mogą po prostu zamrozić gotówkę, której w styczniu zabraknie na zaliczki i składki. Sprawdźmy, które zakupy do firmy warto zrobić przed końcem roku, a które lepiej odłożyć.
Zakupy na koniec roku – czy rzeczywiście obniżają podatek?
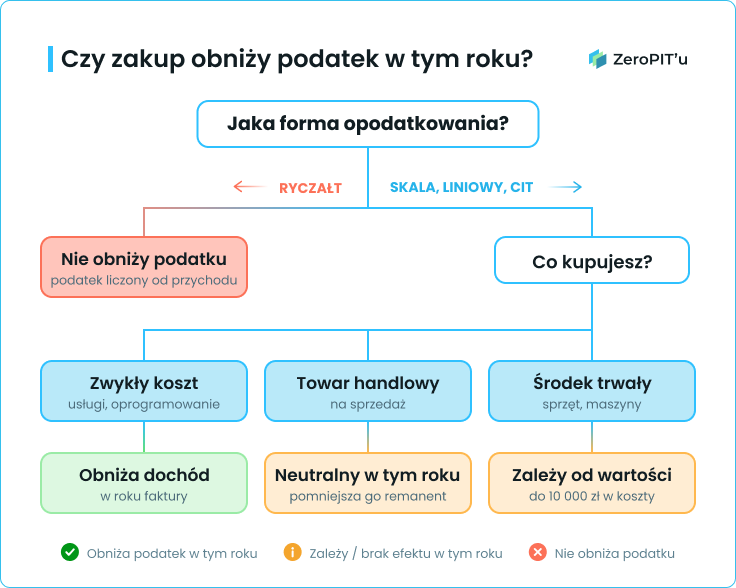
Rok podatkowy przedsiębiorcy to co do zasady rok kalendarzowy, od 1 stycznia do 31 grudnia. Koszt poniesiony w tym okresie pomniejsza dochód, od którego liczysz podatek dochodowy. Brzmi prosto, ale diabeł tkwi w dwóch pytaniach:
- Czy dany wydatek jest w ogóle kosztem podatkowym?
- Czy Twoja forma opodatkowania pozwala go rozliczyć?
Jeśli masz wątpliwości, przypomnij sobie, co można wrzucić w koszty firmy, zanim zaplanujesz większe wydatki. Zakup bez związku z działalnością nie obniży podatku, a może go zwiększyć, jeśli organ zakwestionuje koszt.
Skala podatkowa i podatek liniowy – koszt zmniejsza dochód
Na skali podatkowej i podatku liniowym liczysz podatek od dochodu, czyli przychodu pomniejszonego o koszty uzyskania przychodu. Każda złotówka kosztu to więc realnie mniej do opodatkowania. Weźmy zakup za 10 000 zł. Przy podatku liniowym 19% podatek spada o 1 900 zł. Na skali podatkowej efekt zależy od progu: jeśli Twój dochód mieści się w pierwszym progu (12%), oszczędzasz 1 200 zł, a jeśli przekraczasz 120 000 zł (stawka 32% od dochodów powyżej tej kwoty), aż 3 200 zł.
Dlatego zakupy na koniec roku mają największy sens u przedsiębiorców, którzy wiedzą, że znajdą się w wyższym progu. Zakup nie jest jednak darmowy. Oszczędzasz tylko część wydanej kwoty, a resztę wykładasz z własnej kieszeni.
Ryczałt – koszty nie obniżają podatku
Przy ryczałcie od przychodów ewidencjonowanych podatek liczysz od przychodu, a koszty w ogóle nie wpływają na jego wysokość. Zakup zrobiony wyłącznie „dla podatku“ nie ma więc żadnego podatkowego sensu. Kupuj tylko to, czego firma faktycznie potrzebuje, i wtedy, kiedy jest to potrzebne. Jeśli rozważasz zmianę formy rozliczeń właśnie z tego powodu, więcej o różnicach przeczytasz w dalszej części artykułu.
Spółka z o.o. – CIT i rok obrachunkowy
Spółka z o.o. rozlicza CIT według stawki 9% dla małych podatników albo 19% dla pozostałych. Koszty obniżają jej dochód podobnie jak w podatku liniowym. Pamiętaj tylko, że rok podatkowy spółki nie zawsze pokrywa się z kalendarzowym, bo umowa spółki może przewidywać inny rok obrotowy. Wtedy „koniec roku“ wypada w innym miesiącu niż grudzień.
Zakupy na koniec roku a data faktury – kiedy wydatek staje się kosztem
Prowadząc podatkową księgę przychodów i rozchodów, za dzień poniesienia kosztu uznajesz co do zasady dzień wystawienia faktury lub innego dowodu księgowego. Nie liczy się data zapłaty ani data dostawy. Faktura wystawiona 30 grudnia za usługę, którą kontrahent wykona dopiero w styczniu, trafi więc do kosztów starego roku. Za ten sam towar zapłata w styczniu niczego nie zmienia: koszt należy do roku, w którym wystawiono fakturę.
Dotyczy to jednak kosztów pośrednich. Zakup towarów handlowych i materiałów rządzi się innymi regułami, o których piszemy w następnej sekcji, bo tu do gry wchodzi spis z natury.
Jest jeszcze sytuacja odwrotna. Jeśli fakturę dotyczącą grudnia znajdziesz dopiero po zamknięciu roku, zasadniczo ujmujesz ją w KPiR z datą 31 grudnia. Z VAT jest inaczej, bo prawo do odliczenia ma własne terminy zależne od momentu otrzymania faktury, więc przy większych zakupach warto sprawdzić to z księgowym.
Zakupy na koniec roku a spis z natury – dlaczego towar nie obniży podatku
To jedna z najczęstszych pułapek, bo intuicja podpowiada coś zupełnie odwrotnego. Skoro kupiłem towar w grudniu i mam na to fakturę, to przecież jest to koszt? Niestety nie do końca.
Remanent zmniejsza koszty – przykład liczbowy
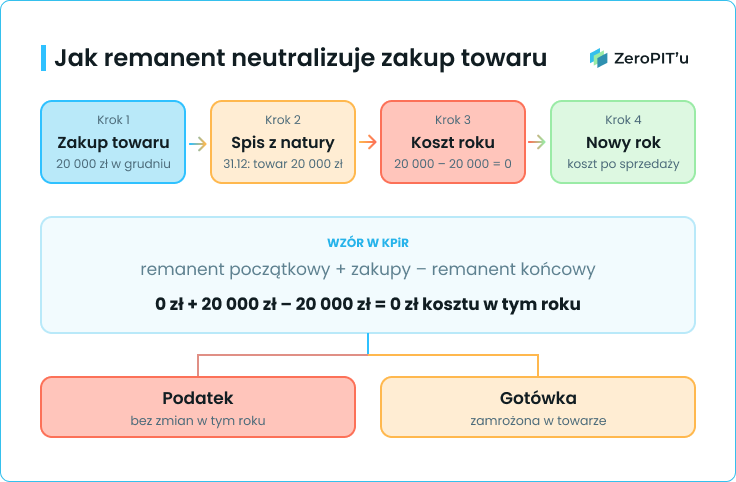
W KPiR koszty z tytułu zakupu towarów handlowych i materiałów ujmujesz w osobnej kolumnie, a na koniec roku podatkowego sporządzasz spis z natury, czyli remanent. Wartość niesprzedanego towaru z remanentu pomniejsza koszty roku. Przy rozliczeniu liczy się wzór: remanent początkowy plus zakupy minus remanent końcowy.
Kupujesz w grudniu towar za 20 000 zł i nie zdążysz go sprzedać. Zakup wchodzi do kosztów, ale spis z natury na 31 grudnia wykaże ten sam towar na kwotę 20 000 zł i ją odejmie. Koszt w tym roku wynosi zero. Pojawi się dopiero w nowym roku, gdy towar sprzedasz. Podatkowo zatowarowanie na koniec roku nie daje więc niczego, a gotówka jest już zamrożona w magazynie. W tym sensie warto czekać z zakupami, jeśli towaru nie potrzebujesz natychmiast.
Kto robi spis z natury, a kto nie
Obowiązek sporządzenia spisu z natury na koniec roku podatkowego dotyczy przedsiębiorców prowadzących KPiR, czyli rozliczających się na skali podatkowej lub podatkiem liniowym. Spis robisz na dzień 31 grudnia. Wartość wpisujesz do księgi jako ostatnią pozycję starego roku, a ten sam spis jest jednocześnie spisem na początek nowego. Nie musisz o nim zawiadamiać urzędu skarbowego.
Jeśli nie masz żadnych towarów ani materiałów, sporządzasz spis zerowy. Nie można go po prostu pominąć. Przedsiębiorcy na ryczałcie od 2019 roku są z tego obowiązku zwolnieni, co jest jednym z powodów, dla których formy opodatkowania warto porównywać także pod kątem formalności.
Co wchodzi do spisu, a co nie
Spisowi podlegają towary handlowe, materiały podstawowe i pomocnicze, półwyroby, produkcja w toku i wyroby gotowe. Nie obejmuje on usług ani środków trwałych, które mają własną ewidencję. Dlatego zakup oprogramowania, usługi marketingowej czy szkolenia zachowuje się inaczej niż zakup towaru na sprzedaż.
Zakupy na koniec roku a środki trwałe i amortyzacja
Sprzęt, maszyny czy wyposażenie to inna kategoria niż towar na sprzedaż. Tutaj przedsiębiorca naprawdę może coś zyskać, jeśli zna zasady.
Próg 10 000 zł – od razu w koszty albo amortyzacja
Środek trwały o wartości początkowej do 10 000 zł możesz co do zasady zaliczyć do kosztów jednorazowo, w miesiącu oddania do używania. Powyżej tej kwoty co do zasady amortyzujesz go, czyli rozkładasz wydatek na kolejne miesiące i lata. W pierwszym roku do kosztów trafia więc tylko część ceny, a przy zakupie w grudniu zwykle niewielka.
Jednorazowa amortyzacja – dwie ścieżki
Droższy sprzęt też można rozliczyć jednorazowo, ale pod warunkami. Pierwsza ścieżka to fabrycznie nowe środki trwałe, dostępna dla każdego podatnika, do 100 000 zł rocznie, dla wybranych grup Klasyfikacji Środków Trwałych. Druga to pomoc de minimis, z której mogą korzystać mali podatnicy oraz firmy rozpoczynające działalność. Limit to równowartość 50 000 euro, w 2026 roku około 213 000 zł, przy czym obejmuje ona środki trwałe z grup 3-8 z wyłączeniem samochodów osobowych.
Praktyczna wskazówka: jednorazową amortyzację można zastosować najwcześniej w miesiącu przyjęcia środka trwałego do używania. Sama faktura z grudnia nie wystarczy. Sprzęt musi zostać wprowadzony do ewidencji środków trwałych i oddany do używania jeszcze w grudniu, więc zakup z dostawą w styczniu przesuwa korzyść na kolejny rok.
Samochód to osobny temat
Samochody osobowe nie korzystają z jednorazowej amortyzacji, a dodatkowo obowiązują limity dotyczące wartości, od której liczysz odpisy, oraz zasady odliczania VAT. Przed zakupem pojazdu przed końcem roku sprawdź szczegóły w artykule o tym, zakup samochodu na firmę, bo błąd w tym obszarze bywa kosztowny.
Przychód i zaliczki w grudniu – czego nie warto przesuwać
Pokusa bywa odwrotna: skoro zakupy obniżają dochód, to może przesunąć część przychodów na styczeń? To ryzykowna strategia. Przychód powstaje co do zasady w dniu wykonania usługi lub wydania towaru, nie później niż w dniu wystawienia faktury albo uregulowania należności. Jeśli usługę wykonałeś w grudniu, przychód należy do grudnia, nawet gdy fakturę wystawisz dopiero w styczniu. Sztuczne odkładanie dokumentów to proszenie się o problemy przy kontroli.
Pamiętaj też o terminach. Zaliczka na podatek dochodowy za grudzień (przy rozliczeniu miesięcznym) lub za IV kwartał (przy kwartalnym) jest płatna do 20 stycznia. Duży grudniowy przychód może więc oznaczać wysoką zaliczkę zaraz po Nowym Roku. Planując zakupy, uwzględnij rezerwę na te wpłaty, szczególnie jeśli rozliczasz się podatkiem liniowym albo masz wysoki dochód. Zeznanie roczne złożysz dopiero w kolejnym roku, ale gotówka musi być dostępna wcześniej.
Składki ZUS na koniec roku – czy opłacić grudzień przed 31 grudnia?
Składki na ubezpieczenia społeczne, które płacisz za siebie, możesz odliczyć od dochodu. Liczy się jednak data zapłaty, nie okres, którego składka dotyczy. Zapłata składek za grudzień jeszcze w grudniu sprawia, że w rozliczeniu danego roku odliczysz trzynaście miesięcy składek zamiast dwunastu. Daje to jednorazowo niższy podatek.
Ma to jednak ograniczenia. Efekt dotyczy tylko pierwszego roku, w którym przesuniesz płatność. Jeśli co roku będziesz płacić grudzień w grudniu, każdy rok będzie miał dwanaście składek. To przesunięcie gotówki w czasie, a nie stała oszczędność. Składka zdrowotna od 2022 roku nie pomniejsza podatku, a jej odliczenie zależy od formy opodatkowania. Szczegóły dotyczące składek znajdziesz w artykule o ZUS w JDG.
Strata i zmiana formy opodatkowania – decyzje na początek nowego roku
Jeśli po zamknięciu roku okaże się, że koszty przekroczyły przychody, powstaje strata. Przedsiębiorca może pomniejszyć dochód w następujących pięciu latach podatkowych, przy czym w jednym roku nie więcej niż o 50% straty, albo jednorazowo do kwoty 5 mln zł. Strata nie przepada więc od razu, ale jej odliczenie rozciąga się w czasie.
Koniec roku to także moment na przemyślenie, czy obecna forma opodatkowania nadal Ci służy. Zmiana formy opodatkowania wymaga zawiadomienia w ustawowym terminie, co do zasady do 20 lutego roku, od którego chcesz stosować nową formę. Jeśli po rozliczeniu okaże się, że ryczałt zjadał Ci zbyt dużo przy wysokich kosztach, albo odwrotnie, porównaj warianty w artykule o tym, podatek liniowy a ryczałt. Decyzję podejmij w oparciu o liczby z całego roku, nie o jeden grudniowy zakup.
Podsumowanie – co zrobić w grudniu, a z czym warto poczekać
Zakupy do firmy przed końcem roku mają sens, ale nie zawsze podatkowy. Poniższa tabela porządkuje, jak zachowuje się podatek w zależności od rodzaju zakupu i formy opodatkowania:
| Rodzaj zakupu | Skala / podatek liniowy | Ryczałt |
| Zwykły koszt (usługa, materiały biurowe, oprogramowanie) | Obniża dochód w roku faktury | Nie obniża podatku |
| Towar handlowy na sprzedaż | Neutralny w roku zakupu, bo pomniejsza go spis z natury | Nie obniża podatku, brak spisu z natury |
| Środek trwały do 10 000 zł | Można jednorazowo w koszty | Nie obniża podatku |
| Środek trwały powyżej 10 000 zł | Amortyzacja lub jednorazowy odpis, jeśli spełnisz warunki | Nie obniża podatku |
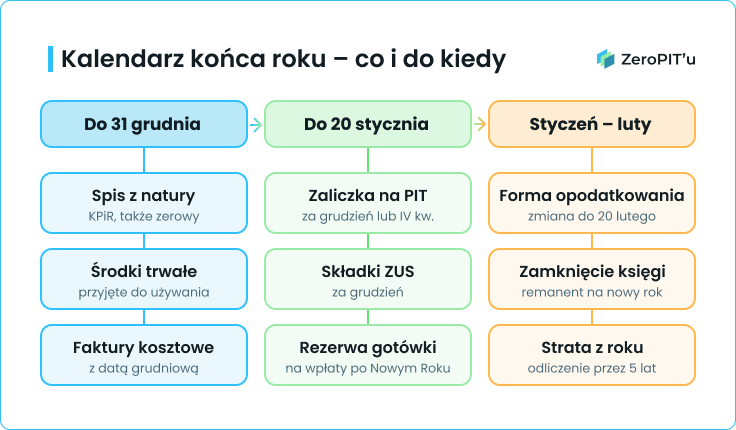
W grudniu warto zrobić te zakupy, których firma i tak potrzebuje i które da się ująć w koszty w tym roku. Warto natomiast poczekać z zatowarowaniem „na zapas“ i ze sprzętem, którego nie zdążysz oddać do używania przed 31 grudnia. Pamiętaj też o terminach: do 31 grudnia spis z natury i ewentualna zapłata składek, a do 20 stycznia zaliczka za grudzień lub IV kwartał.
Jeśli prowadzisz jednoosobową działalność gospodarczą albo spółkę z o.o. i nie jesteś pewien, które zakupy faktycznie obniżą Twój podatek, zanim wydasz pieniądze, skontaktuj się z Zero Pitu. Przeliczymy to na Twoich liczbach i pokażemy, co opłaca się zrobić jeszcze w tym roku, a co lepiej odłożyć na styczeń.


