
Wspólne rozliczenie z małżonkiem potrafi obniżyć podatek o kilka, a czasem kilkanaście tysięcy złotych. Nic dziwnego, że przedsiębiorcy rozliczający się ryczałtem pytają, czy mogą z niego skorzystać. Odpowiedź jest mniej oczywista, niż się wydaje: zwykle nie, ale nie zawsze, a w niektórych sytuacjach warto świadomie zmienić formę opodatkowania, żeby takie rozliczenie w ogóle było możliwe. Poniżej wyjaśniamy, jak działa ta zasada, jakie są wyjątki i jak sprawdzić, co się Tobie opłaca.
Ryczałt a wspólne rozliczenie – krótka odpowiedź na początek
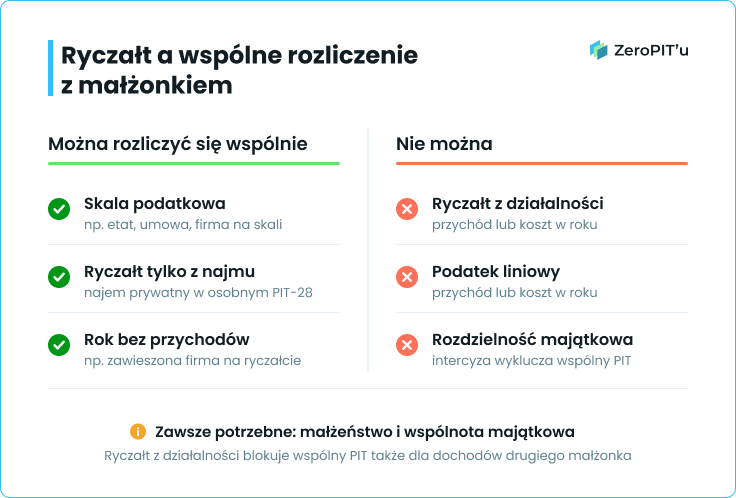
Jeśli choć jedno z małżonków osiągnęło w danym roku podatkowym przychód z działalności gospodarczej opodatkowanej ryczałtem, wspólne rozliczenie PIT jest co do zasady wykluczone. Ta sama reguła dotyczy podatku liniowego. Wybór jednej z dostępnych form opodatkowania działalności gospodarczej ma więc skutki nie tylko dla stawki, ale i dla rozliczenia w małżeństwie.
Co mówi art. 6 ust. 8 ustawy o PIT
Zasady łącznego opodatkowania małżonków reguluje art. 6 ustawy o podatku dochodowym od osób fizycznych. Ustęp 2 daje prawo do wspólnego rozliczenia, a ustęp 8 ten przywilej ogranicza: nie przysługuje on, jeśli chociażby jedno z małżonków stosuje przepisy o podatku liniowym albo przepisy ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne. Od rozliczenia za 2021 rok przepis ma jednak doprecyzowanie, które zmienia praktykę: wykluczenie dotyczy tego, kto w roku podatkowym faktycznie osiągnął przychody lub poniósł koszty z takiej działalności. Samo „posiadanie“ ryczałtu bez żadnych przychodów już go nie przekreśla. O tym wyjątku piszemy niżej.
Dlaczego dochody ze skali też przepadają
To najczęstsze zaskoczenie. Załóżmy, że mąż prowadzi firmę na ryczałcie, a żona pracuje na etacie i ma dochody opodatkowane według skali podatkowej. Wydawałoby się, że przynajmniej pensję żony można rozliczyć wspólnie z jej mężem. Niestety nie. Jeśli jedno z małżonków ma w roku przychody z ryczałtu z działalności, wspólne rozliczenie jest wykluczone w całości, także dla dochodów ze skali. Małżonkowie rozliczają się wtedy osobno, każde na swoim zeznaniu.
Na czym polega wspólne rozliczenie małżonków i skąd bierze się oszczędność
Zanim zdecydujesz, czy w ogóle warto kombinować z formą opodatkowania, trzeba zrozumieć, skąd bierze się korzyść. Samo „bycie razem w jednym PIT“ niczego nie daje. Efekt podatkowy wynika z konkretnego mechanizmu obliczeń.
Jak liczy się podatek
Przy wspólnym rozliczeniu dochody obojga małżonków sumuje się, dzieli na pół, od tej połowy oblicza podatek według skali, a wynik mnoży przez dwa. Prawo do kwoty wolnej od podatku (30 000 zł) mają obie osoby, nawet jeśli jedna z nich nie zarobiła nic. Dodatkowo cały dochód mieści się w niższych przedziałach skali. To właśnie przez to wspólne rozliczenie jest tak korzystne, gdy dochody małżonków bardzo się różnią: wyższa pensja „dzieli się“ na dwie osoby, więc mniej z niej trafia do drugiego progu 32%.
Wniosek składa się w rocznym zeznaniu podatkowym, zaznaczając w nim odpowiedni kwadrat. Wspólne zeznanie dotyczy tego samego roku podatkowego co dochody i obejmuje oboje małżonków.
Kiedy wspólne rozliczenie nic nie daje
Gdy oboje małżonkowie zarabiają podobnie, suma podatków przy rozliczeniu osobnym jest zbliżona do podatku przy rozliczeniu wspólnym. Korzyść jest wtedy minimalna albo żadna. Oszczędność rośnie wraz z różnicą w dochodach małżonków. Największa pojawia się wtedy, gdy jedno z małżonków ma wysokie dochody, a drugie bardzo niskie lub żadne, na przykład podczas urlopu wychowawczego albo studiów.
Warunki prawa do wspólnego rozliczenia
Zasada ryczałtowa to nie jedyne ograniczenie. Żeby w ogóle skorzystać z wspólnego rozliczenia, trzeba spełnić kilka warunków jednocześnie.
Po pierwsze, małżonkowie muszą pozostawać w związku małżeńskim i we wspólności majątkowej. Rozdzielność majątkowa (intercyza) co do zasady uniemożliwia wspólne rozliczenie. Po drugie, wspólność majątkowa musi trwać przez cały rok podatkowy. Od rozliczenia za 2021 rok małżonkowie, którzy wzięli ślub w trakcie roku, mogą się rozliczyć wspólnie za cały rok, o ile wspólność majątkowa trwała od dnia ślubu do końca roku. Rozwód w trakcie roku wspólne rozliczenie wyklucza. Po trzecie, żadne z małżonków nie może podlegać ograniczeniom z art. 6 ust. 8, czyli ryczałtowi i podatkowi liniowemu w zakresie osiągniętych przychodów i kosztów.
Osobno traktowana jest sytuacja ze zmarłym małżonkiem. Wniosek o łączne opodatkowanie może złożyć także podatnik, którego małżonek zmarł w trakcie roku podatkowego albo po jego zakończeniu, ale przed złożeniem zeznania. Zasady wspólnego rozliczenia ze zmarłym małżonkiem warto jednak sprawdzić w szczegółach.
Ryczałt a wspólne rozliczenie – wyjątki od zasady
Są dwie sytuacje, w których ryczałt nie blokuje wspólnego zeznania. Pierwsza jest prosta i powszechna, druga wymaga ostrożności.
Najem prywatny nie blokuje wspólnego rozliczenia
Przychody z najmu prywatnego, czyli z wynajmu mieszkania poza działalnością gospodarczą, od 2023 roku opodatkowuje się wyłącznie ryczałtem od przychodów ewidencjonowanych: 8,5% do kwoty 100 000 zł i 12,5% od nadwyżki. Ten ryczałt nie wyklucza wspólnego rozliczenia małżonków, bo ustawodawca wyłączył go spod ograniczenia z art. 6 ust. 8. W praktyce robisz dwa zeznania: najem rozliczasz osobno w PIT-28, a pozostałe dochody ze skali, na przykład z etatu, wspólnie z małżonkiem w PIT-37 lub PIT-36. Warunek: najem nie może być prowadzony w ramach działalności gospodarczej.
Małżonkowie we wspólności majątkowej rozliczają najem co do zasady po połowie, a próg 100 000 zł liczy się dla nich łącznie, chyba że złożą oświadczenie o opodatkowaniu całości przychodu przez jedno z nich.
Rok bez przychodów – zawieszenie działalności gospodarczej
Druga sytuacja dotyczy przedsiębiorców, którzy w danym roku nie osiągnęli z ryczałtowej działalności żadnych przychodów ani kosztów, na przykład z powodu zawieszenia działalności gospodarczej. Według części interpretacji organów podatkowych wspólne rozliczenie jest wtedy możliwe, bo przepisy ryczałtowe nie miały w tym roku zastosowania do żadnych przychodów.
Trzeba tu zachować ostrożność. Stanowisko organów nie jest jednolite i zależy od konkretnego stanu faktycznego. Wystarczy jeden przychód, jeden koszt albo odliczenie związane z działalnością, żeby prawo do wspólnego rozliczenia przepadło. Jeśli to Twój przypadek, zanim złożysz zeznanie, potwierdź to z księgowym lub rozważ wniosek o interpretację indywidualną.
Ryczałt a wspólne rozliczenie a podatek liniowy – porównanie
Zasady dotyczące ryczałtu są takie same jak dla podatku liniowego. Dla porównania, podatek liniowy a ryczałt różnią się stawkami i sposobem liczenia podatku, ale w kontekście wspólnego rozliczenia zachowują się identycznie. Poniższa tabela porządkuje najczęstsze sytuacje:
| Sytuacja jednego z małżonków | Wspólne rozliczenie? | Uwaga |
| Działalność na skali podatkowej | Tak | dochody sumują się ze skalą drugiego małżonka |
| Ryczałt, w roku był przychód lub koszt z działalności | Nie | wykluczone także dochody ze skali drugiego małżonka |
| Podatek liniowy, w roku był przychód lub koszt | Nie | ta sama zasada co przy ryczałcie |
| Ryczałt wyłącznie z najmu prywatnego | Tak | najem osobno w PIT-28 |
| Ryczałt lub liniowy, ale bez przychodów, kosztów i odliczeń w roku | Zależy od stanu faktycznego | np. zawieszona działalność, warto potwierdzić z księgowym |
Ryczałt a wspólne rozliczenie – kiedy warto zrezygnować z ryczałtu
Skoro ryczałt blokuje wspólne rozliczenie, pojawia się pytanie: czy opłaca się z niego zrezygnować i przejść na skalę podatkową? Czasem tak, ale wymaga to rachunku, a nie intuicji. Pokażmy go na przykładzie.
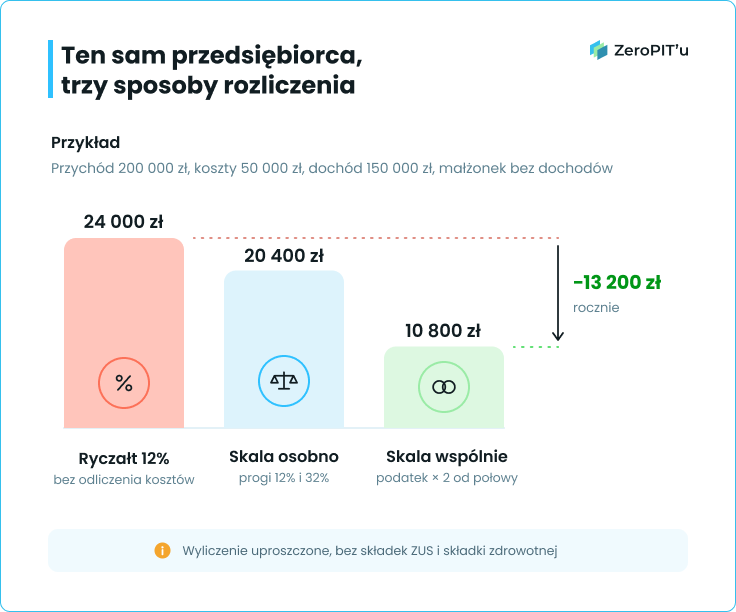
Przedsiębiorca osiąga przychód 200 000 zł rocznie i ponosi koszty 50 000 zł, więc jego dochód to 150 000 zł. Małżonek nie ma żadnych dochodów. Przy rozliczeniu na ryczałcie ze stawką 12% podatek wynosi 24 000 zł, bo koszty nie obniżają podstawy. Przy skali podatkowej z uwzględnieniem kwoty wolnej od podatku, ale rozliczając się osobno, podatek wynosi 20 400 zł. Przy skali podatkowej i wspólnym rozliczeniu z uwzględnieniem podwójnej kwoty wolnej, podatek liczymy od połowy dochodu, czyli 75 000 zł: wychodzi 5 400 zł, a po pomnożeniu przez dwa 10 800 zł. Różnica między ryczałtem a wspólną skalą to 13 200 zł rocznie.
Ten przykład jest uproszczony: pomija składki ZUS i składkę zdrowotną, które liczy się inaczej przy skali (9% dochodu) i przy ryczałcie (kwoty zależne od przychodu). Po ich uwzględnieniu różnica będzie mniejsza, choć w tym przykładzie wspólna skala nadal wygrywa. Wynik może być zupełnie inny, gdy koszty są niskie, a ryczałt ma jedną z niższych dostępnych stawek np. 8,5%: wtedy ryczałt bywa konkurencyjny nawet wobec wspólnego rozliczenia.
Zmiana formy opodatkowania wymaga zawiadomienia w ustawowym terminie, co do zasady do 20 lutego roku, od którego chcesz stosować nową formę. Liczy się cały rok podatkowy, więc decyzję trzeba podjąć z wyprzedzeniem, a nie po zakończeniu roku. Zrezygnowanie z ryczałtu w trakcie roku nie jest możliwe.
Warto zastanowić się nad rezygnacją z ryczałtu, gdy jednocześnie spełnione są trzy warunki:
- małżonek ma niskie dochody albo ich nie ma,
- Twoje koszty są znaczące,
- po przeliczeniu całości obciążeń (podatek, ZUS, składka zdrowotna) wspólna skala wychodzi taniej.
Nie warto, gdy dochody małżonków są zbliżone, koszty są niskie albo ryczałt ma bardzo niską stawkę.
Jak złożyć wspólne zeznanie
Wspólne rozliczenie PIT małżonków składa się na formularzu PIT-37 (jeśli oboje mają tylko dochody od płatników, na przykład z etatu) albo PIT-36 (jeśli któreś z nich prowadzi działalność na skali). W zeznaniu zaznaczasz wniosek o łączne opodatkowanie dochodów. Termin to co do zasady 30 kwietnia roku następnego. Jeśli masz też najem prywatny na ryczałcie, składasz dodatkowo PIT-28.
Pełny schemat składania zeznania, terminy i dokumenty opisaliśmy w poradniku o rozliczeniu PIT za działalność gospodarczą w 2026 roku. Pamiętaj, że po złożeniu zeznania zmiana sposobu rozliczenia bywa trudna, więc kalkulację warto zrobić wcześniej.
Podsumowanie
Ryczałt a wspólne rozliczenie to połączenie, które zwykle się wyklucza. Jeśli jedno z małżonków osiągnęło w roku przychody z działalności na ryczałcie lub podatku liniowym, wspólne zeznanie przepada, także dla dochodów ze skali drugiego małżonka. Wyjątki to najem prywatny rozliczany ryczałtem oraz rok, w którym z ryczałtowej działalności nie było żadnych przychodów ani kosztów. Zawsze trzeba też spełnić warunki podstawowe: związek małżeński i wspólność majątkową.
Opłaca się to zwykle wtedy, gdy dochody małżonków bardzo się różnią, a przedsiębiorca ponosi znaczące koszty. Zanim zmienisz formę opodatkowania, policz całość obciążeń, bo wybór zrobiony pod wspólne rozliczenie ma skutki także dla składek i dla następnych lat.
Jeśli prowadzisz jednoosobową działalność gospodarczą lub spółkę z o.o. i zastanawiasz się, jak rozliczyć się z małżonkiem, skontaktuj się z Zero Pitu. Przeliczymy warianty na Twoich liczbach i podpowiemy, czy zmiana formy opodatkowania się opłaca.


