
Koszt zatrudnienia pracownika to nie tylko wypłata – co kryje się za kwotą brutto?
Kiedy przedsiębiorca zatrudnia pierwszego pracownika, często skupia się na kwocie widocznej na umowie. Tymczasem wynagrodzenie brutto to dopiero punkt wyjścia do obliczeń – rzeczywisty koszt pracodawcy jest zawsze wyższy, niekiedy znacząco. Pracownik widzi na swoim koncie kwotę netto, czyli to, co zostaje po potrąceniu jego składek ZUS i zaliczki na podatek dochodowy. Pracodawca natomiast ponosi koszt, który w branży kadrowej nazywa się „duże brutto” – i to właśnie ta kwota powinna być punktem wyjścia przy planowaniu budżetu na zatrudnienie.
Różnica między wynagrodzeniem brutto a całkowitym kosztem zatrudnienia pracownika wynika przede wszystkim z obowiązkowych składek ZUS finansowanych przez pracodawcę, wpłat do Pracowniczych Planów Kapitałowych oraz szeregu dodatkowych kosztów, których żaden kalkulator wynagrodzeń nie ujmuje – badań lekarskich, szkoleń BHP czy wynagrodzenia za czas choroby. W tym artykule rozkładamy wszystkie te elementy na czynniki pierwsze i pokazujemy, jak policzyć rzeczywisty koszt pracownika w 2026 roku.
Składki ZUS po stronie pracodawcy – ile i od czego?
Jakie składki ZUS finansuje pracodawca w 2026 roku?
Podstawą do obliczenia składek ZUS jest wynagrodzenie brutto pracownika. Od tej kwoty pracodawca odprowadza w 2026 roku następujące składki na ubezpieczenia społeczne:
- Składka emerytalna: 9,76% wynagrodzenia brutto
- Składka rentowa: 6,50% wynagrodzenia brutto
- Składka wypadkowa: od 0,67% do 3,33% – stawka zależy od rodzaju działalności i liczby ubezpieczonych; dla większości małych firm stosuje się stawkę 1,67%
- Fundusz Pracy: 2,45% wynagrodzenia brutto
- Fundusz Gwarantowanych Świadczeń Pracowniczych: 0,10% wynagrodzenia brutto
Łącznie, przy typowej stawce wypadkowej 1,67%, pracodawca dokłada do wynagrodzenia brutto pracownika ok. 20,48% jego wartości. To oznacza, że każde 1 000 zł brutto na umowie generuje dodatkowe ok. 205 zł kosztów składkowych po stronie pracodawcy. Warto podkreślić, że składka zdrowotna (9%) oraz składka chorobowa (2,45%) są finansowane wyłącznie przez pracownika i potrącane z jego wynagrodzenia brutto – pracodawca jedynie odprowadza je do ZUS jako płatnik, ale nie stanowią one jego dodatkowego kosztu.
Pracownicze Plany Kapitałowe – dodatkowy koszt pracodawcy
PPK to element, który wielu pracodawców pomija w kalkulacjach, a który realnie powiększa koszt zatrudnienia pracownika. Pracodawca ma obowiązek odprowadzania wpłaty podstawowej do PPK w wysokości 1,5% wynagrodzenia brutto każdego pracownika, który przystąpił do programu. Może też dobrowolnie dokładać dodatkową wpłatę do 2,5% wynagrodzenia brutto, choć ta jest opcjonalna.
PPK jest obowiązkowe dla pracodawców zatrudniających co najmniej jedną osobę podlegającą ubezpieczeniom emerytalnemu i rentowym. Pracownik może złożyć pisemną rezygnację z uczestnictwa w PPK – ale rezygnacja wymaga powtórzenia co cztery lata, ponieważ pracodawca jest zobowiązany ponownie zapisać pracownika do programu. Przy wynagrodzeniu minimalnym 4 806 zł brutto wpłata pracodawcy na PPK wynosi 72,09 zł miesięcznie – kwota pozornie niewielka, ale przy kilku pracownikach szybko rośnie do zauważalnych sum.
Całkowity koszt zatrudnienia pracownika w 2026 roku – przykład liczbowy
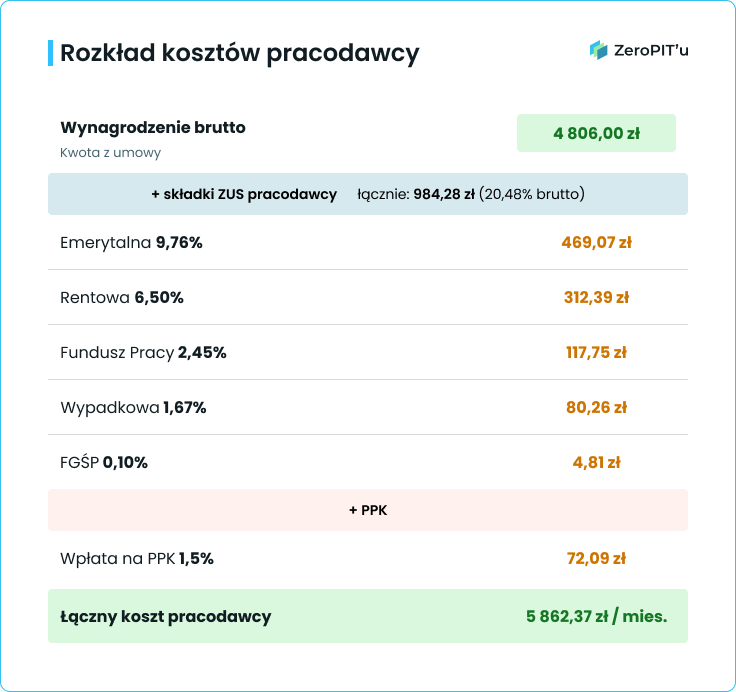
Przełóżmy teorię na konkretne liczby. Od stycznia 2026 roku minimalne wynagrodzenie za pracę wynosi 4 806 zł brutto. Pracodawca zatrudniający pracownika w pełnym wymiarze godzin na umowę o pracę z minimalnym wynagrodzeniem ponosi następujące koszty miesięcznie:
- Wynagrodzenie brutto: 4 806,00 zł
- Składka emerytalna (9,76%): 469,07 zł
- Składka rentowa (6,50%): 312,39 zł
- Składka wypadkowa (1,67%): 80,26 zł
- Fundusz Pracy (2,45%): 117,75 zł
- Fundusz Gwarantowanych Świadczeń Pracowniczych (0,10%): 4,81 zł
- Wpłata na PPK (1,5%): 72,09 zł
- Łączny koszt pracodawcy: 5 862,37 zł
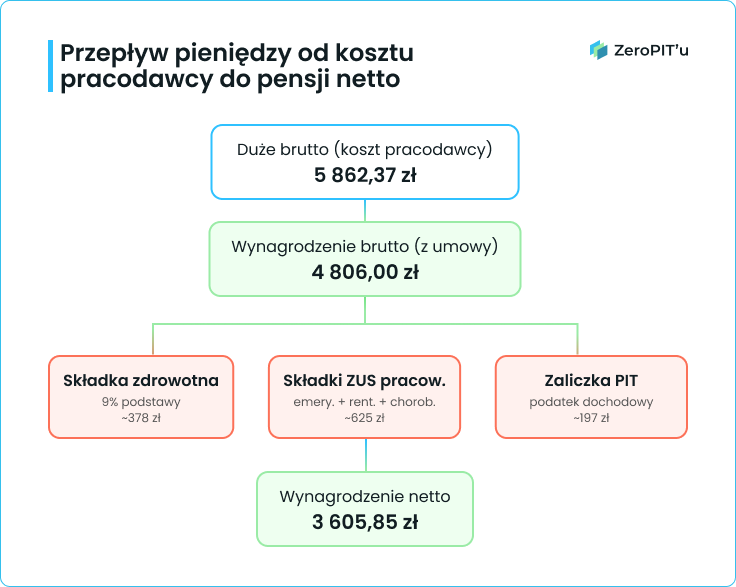
To oznacza, że pracownik kosztuje pracodawcę o ponad 1 056 zł więcej niż wynosi jego wynagrodzenie brutto – a pracownik i tak widzi na koncie jeszcze mniej, bo od jego strony potrącane są kolejne składki i zaliczka na podatek. Wynagrodzenie netto przy minimalnej krajowej w 2026 roku wynosi ok. 3 605,85 zł.
Zobaczmy drugi przykład – pracownik z wynagrodzeniem 7 000 zł brutto. Składki ZUS pracodawcy (20,48%) to 1 433,60 zł, wpłata PPK (1,5%) to 105 zł. Całkowity koszt pracodawcy wynosi wówczas 8 538,60 zł miesięcznie. Przy wynagrodzeniu wyższym niż minimalne różnica bezwzględna jest oczywiście większa, choć proporcja pozostaje podobna – ok. 20–22% ponad kwotę brutto.
Ukryte koszty zatrudnienia pracownika – o czym często się zapomina
Kalkulacja składek ZUS i PPK to dopiero część obrazu. Pracodawca ponosi w związku z zatrudnieniem pracownika szereg dodatkowych kosztów, które nie pojawiają się w żadnym kalkulatorze wynagrodzeń, ale realnie obciążają budżet firmy.
Badania lekarskie są obowiązkowe przed dopuszczeniem pracownika do pracy – badania wstępne pokrywa pracodawca. Koszt zależy od stanowiska i zakresu badań, ale zazwyczaj wynosi od 100 do kilkuset złotych. Badania okresowe i kontrolne również są finansowane przez pracodawcę i muszą być przeprowadzane regularnie przez cały okres zatrudnienia.
Szkolenia BHP to kolejny obowiązkowy element. Szkolenie wstępne musi odbyć się przed dopuszczeniem pracownika do pracy i jest realizowane w godzinach pracy, za które pracownik otrzymuje normalne wynagrodzenie. Szkolenia okresowe BHP powtarzają się co kilka lat – ich koszt i czas trwania zależą od stanowiska.
Wynagrodzenie za czas choroby to ukryty koszt, który potrafi zaskoczyć pracodawcę zatrudniającego pracownika po raz pierwszy. Przez pierwsze 33 dni niezdolności do pracy w ciągu roku kalendarzowego (w przypadku pracownika po 50. roku życia – 14 dni) pracodawca jest zobowiązany wypłacać wynagrodzenie chorobowe w wysokości 80% wynagrodzenia. Dopiero od 34. dnia choroby ZUS wypłaca zasiłek chorobowy. Długotrwałe L4 może więc generować realne koszty po stronie pracodawcy bez jakiejkolwiek pracy ze strony pracownika.
Wyposażenie stanowiska pracy – komputer, biurko, narzędzia, oprogramowanie, środki ochrony indywidualnej jeśli stanowisko tego wymaga – to jednorazowy, ale często znaczący wydatek przy każdym nowym zatrudnieniu. Pracodawca jest zobowiązany zapewnić pracownikowi odpowiednie warunki i narzędzia do pracy.
Urlop wypoczynkowy to czas, za który pracownik otrzymuje pełne wynagrodzenie, choć nie świadczy pracy. Przy wymiarze 20 lub 26 dni urlopu rocznie oznacza to realny dodatkowy koszt wynagrodzenia bez ekwiwalentu w postaci pracy – szczególnie odczuwalny w małych firmach, gdzie nieobecność jednej osoby jest mocno widoczna.
Koszt pracodawcy przy umowie zlecenia i umowie o dzieło
Umowa zlecenia – kiedy składki ZUS są obowiązkowe?
Umowa zlecenia daje pracodawcy pewną elastyczność, ale nie zawsze oznacza niższe koszty zatrudnienia pracownika na umowę zlecenie niż w przypadku umowy o pracę. Kluczowe znaczenie ma tu zbieg tytułów ubezpieczenia, czyli to, czy zleceniobiorca ma inne źródło ubezpieczenia społecznego.
Jeśli zleceniobiorca jest studentem do 26. roku życia, pracodawca nie odprowadza za niego żadnych składek ZUS – płaci wyłącznie uzgodnione wynagrodzenie brutto. To sprawia, że zatrudnienie studenta na zlecenie jest znacznie tańsze niż umowa o pracę. Podobnie jest, gdy zleceniobiorca jest jednocześnie zatrudniony na umowę o pracę u innego pracodawcy i osiąga z niej wynagrodzenie co najmniej równe minimalnemu (4 806 zł brutto w 2026 r.) – wówczas od zlecenia odprowadzana jest tylko składka zdrowotna, bez składek społecznych.
Jeśli jednak umowa zlecenia jest jedynym tytułem do ubezpieczeń, składki ZUS są obowiązkowe w pełnym zakresie – analogicznie jak przy umowie o pracę. Koszty pracodawcy są wówczas zbliżone do kosztów wynagrodzenia brutto pracownika zatrudnionego na etat. W 2026 roku minimalna stawka godzinowa dla pracownika zatrudnionego na umowę zlecenia wynosi 31,40 zł brutto. Przy 168 godzinach pracy miesięcznie daje to 5 275,20 zł brutto – a łączny koszt pracodawcy z pełnymi składkami ZUS to ok. 6 355 zł miesięcznie.
Więcej o różnicach między tymi formami zatrudnienia i kiedy warto sięgać po którą z nich znajdziesz w artykule o umowie zlecenie vs umowie o dzieło.
Umowa o dzieło – najtańsza opcja, ale z ograniczeniami
Umowa o dzieło jest najtańszą formą zatrudnienia dla pracodawcy, ponieważ co do zasady pracodawca nie musi odprowadzać składek na ubezpieczenie społeczne – płaci wyłącznie uzgodnione wynagrodzenie brutto (plus zaliczkę na podatek dochodowy). Przy wynagrodzeniu 5 000 zł brutto z tytułu umowy o dzieło całkowity koszt pracodawcy wynosi dokładnie 5 000 zł – żadnych dodatkowych obciążeń składkowych.
Wyjątkiem jest sytuacja, gdy umowę o dzieło zawiera się z własnym pracownikiem – wtedy od takiej umowy obowiązuje pełne oskładkowanie, jakby była to umowa o pracę. Poważnym ryzykiem przy umowie o dzieło jest też możliwość jej przekwalifikowania przez ZUS na umowę zlecenia podczas kontroli – jeśli organ uzna, że zawarta umowa nie spełnia cech dzieła (konkretny, indywidualny rezultat), a jest raczej ciągłym świadczeniem usług, pracodawca może zostać obciążony zaległymi składkami z odsetkami. Umowa o dzieło sprawdza się więc w konkretnych przypadkach – jednorazowych projektach, twórczości artystycznej, napisaniu tekstu czy wykonaniu grafiki – ale nie jako stała forma zatrudnienia zastępująca umowę o pracę.
Jak obliczyć koszty zatrudnienia pracownika – praktyczny wzór
Koszty zatrudnienia pracownika w Polsce przy umowie o pracę można wyliczyć korzystając z prostego wzoru:
Koszt pracodawcy (bez PPK) = wynagrodzenie brutto × 1,2048
Przy stawce wypadkowej 1,67% i bez uwzględnienia PPK daje to narzut ok. 20,48% ponad kwotę brutto. Jeśli doliczamy wpłatę podstawową na PPK (1,5%), wzór wygląda następująco:
Koszt pracodawcy (z PPK) = wynagrodzenie brutto × 1,2048 + (wynagrodzenie brutto × 0,015)
Czyli w uproszczeniu: wynagrodzenie brutto × 1,2198.
Jak obniżyć koszt zatrudnienia pracownika legalnie? Istnieje kilka możliwości wartych rozważenia. Pracodawcy, którzy decydują się zatrudnić osobę bezrobotną zarejestrowaną w urzędzie pracy, mogą ubiegać się o dofinansowanie wynagrodzenia lub refundację składek ZUS przez określony czas. Podobne ulgi obowiązują przy zatrudnieniu osób niepełnosprawnych – dofinansowanie z PFRON może pokryć znaczną część kosztów pracownika. Warto też pamiętać, że wynagrodzenia i składki ZUS po stronie pracodawcy stanowią koszt uzyskania przychodu przy rozliczeniu podatkiem dochodowym na zasadach ogólnych lub liniowym – co realnie obniża podstawę opodatkowania. Na ryczałcie od przychodów ewidencjonowanych ta zasada nie działa, co sprawia, że zatrudnienie pierwszego pracownika przez ryczałtowca wymaga szczególnie starannej kalkulacji rzeczywistego obciążenia finansowego.
Koszty zatrudnienia pracownika w Polsce – podsumowanie
Całkowity koszt zatrudnienia pracownika w 2026 roku jest wyższy niż wynagrodzenie brutto o ok. 20–22% w przypadku umowy o pracę z pełnymi składkami ZUS i PPK. Przy minimalnym wynagrodzeniu 4 806 zł brutto łączny koszt pracodawcy wynosi 5 862,37 zł miesięcznie – a po uwzględnieniu ukrytych kosztów jak badania lekarskie, szkolenia BHP czy wynagrodzenie chorobowe realny koszt utrzymania pracownika jest jeszcze wyższy.
Świadome planowanie budżetu kadrowego wymaga uwzględnienia wszystkich tych elementów – nie tylko kwoty na umowie. Jeśli prowadzisz jednoosobową działalność gospodarczą lub spółkę z o.o. i planujesz zatrudnienie pierwszego lub kolejnego pracownika, warto skonsultować kalkulację z księgowym, który uwzględni Twoją formę opodatkowania, branżę i specyfikę planowanych umów. W Zero Pitu zajmujemy się kompleksową obsługą kadrowo-płacową i pomożemy Ci zaplanować koszty zatrudnienia bez niespodzianek. Jeśli chcesz dowiedzieć się więcej o składkach ZUS i dostępnych ulgach, sprawdź też nasz artykuł o ZUS w JDG.


